
Introduction
Réduire les emballages des produits ménagers est devenu une priorité partagée. Mais la transition bute souvent sur le manque d’options simples et fiables pour l’utilisateur.
Cette analyse cartographie les acteurs, les enjeux et des scénarios plausibles afin d’identifier des solutions opérationnelles. L’approche est pragmatique: réduire les déchets sans compliquer le quotidien.
Analyse des acteurs
Les fabricants sont en première ligne: formulation, conditionnement et logistique façonnent l’empreinte d’emballage. Leur marge de manœuvre dépend des coûts d’industrialisation et des volumes.
Les distributeurs constituent l’infrastructure du changement. Ils fixent l’assortiment, les formats et l’implantation des dispositifs de recharge en magasin.
Les consommateurs arbitrent au final. Ils attendent efficacité, simplicité d’usage et bon rapport qualité‑prix.
Les collectivités et la réglementation fixent les règles via la responsabilité élargie des producteurs (REP) et des interdictions ciblées. Elles accélèrent certains formats mais ajoutent des coûts de conformité.
Les innovations technologiques et logistiques soutiennent la transition: concentrés, formats solides, pods, flacons réutilisables, stations de recharge. Leur adoption dépend de la standardisation et de l’acceptation par l’utilisateur.
Facteurs clés
La praticité reste le facteur clé. Un format qui impose des manipulations répétées perd l’adhésion, même s’il est vertueux.
La performance conditionne la confiance. Les concentrés et solides doivent offrir l’efficacité des formules classiques.
Le coût perçu guide les choix. Le réutilisable et le vrac doivent rester compétitifs à l’usage, pas seulement à l’achat.
La disponibilité et la logistique sont déterminantes. Stations de recharge et grands formats requièrent des réseaux adaptés et des capacités de stockage dédiées.
Hygiène et sécurité sont non négociables, surtout pour détergents et désinfectants. Les alternatives doivent éviter toute contamination et clarifier le dosage.
La standardisation des contenants réutilisables fluidifie le marché. Sans elle, la prolifération des formats fragmente l’offre et freine les systèmes partagés.
Une communication claire sur l’impact réel évite confusion et méfiance. Les consommateurs recherchent des messages transparents, chiffrés et comparables.
Scénarios
Scénario 1: évolution incrémentale. Les recharges en sachets et les concentrés gagnent progressivement des parts de marché. Les fabricants conservent leurs chaînes de valeur, adaptent les lignes et proposent des kits qui n’entravent pas les habitudes.
La réduction d’emballage est notable mais freinée par l’inertie logistique et la sensibilité prix. La réglementation pousse à l’optimisation sans rupture majeure.
Scénario 2: standardisation et réemploi. Un accord interprofessionnel aboutit à des contenants réutilisables normalisés pour plusieurs catégories. Les distributeurs installent des stations de remplissage, les fabricants développent des formulations stables.
Ce scénario réduit fortement les déchets, mais exige des investissements initiaux élevés et un modèle fondé sur la durée de vie du contenant. Logistique inverse et traçabilité deviennent centrales.
Scénario 3: rupture par les formats solides et concentrés. Tablettes, pâtes et gels concentrés remplacent massivement les flacons, en réduisant intrinsèquement volume et poids transportés.
La réussite tient à l’ergonomie et à l’acceptation sensorielle. Les gains sont plus élevés si les formulations allègent l’empreinte chimique et facilitent le recyclage des emballages résiduels.
Scénario 4: hybridation locale. Les circuits courts et la distribution locale favorisent le vrac et les petites consignes. Le modèle fonctionne en zones urbaines denses, mais reste limité en milieu rural, où la logistique pèse davantage.
Chaque scénario arbitre entre vitesse de déploiement, impact environnemental et facilité d’usage. Gagnera celui qui réduit les frictions pour l’utilisateur tout en préservant un modèle économique soutenable.
Conclusion
Réduire les emballages sans compliquer le quotidien relève moins des préférences que de l’architecture de marché. Il faut aligner fabricants, distributeurs, règles et attentes des consommateurs autour de solutions simples et fiables.
La clé opérationnelle: combiner formats adaptés, standardisation ciblée et incitations logistiques. Les politiques publiques catalysent, mais l’adoption dépend surtout de la clarté des bénéfices pour l’utilisateur.
À court terme, recharges et concentrés offrent le meilleur couple simplicité/impact. À moyen terme, la standardisation des systèmes réutilisables et l’essor des formats solides peuvent renforcer la stratégie zéro déchet sans sacrifier la praticité.
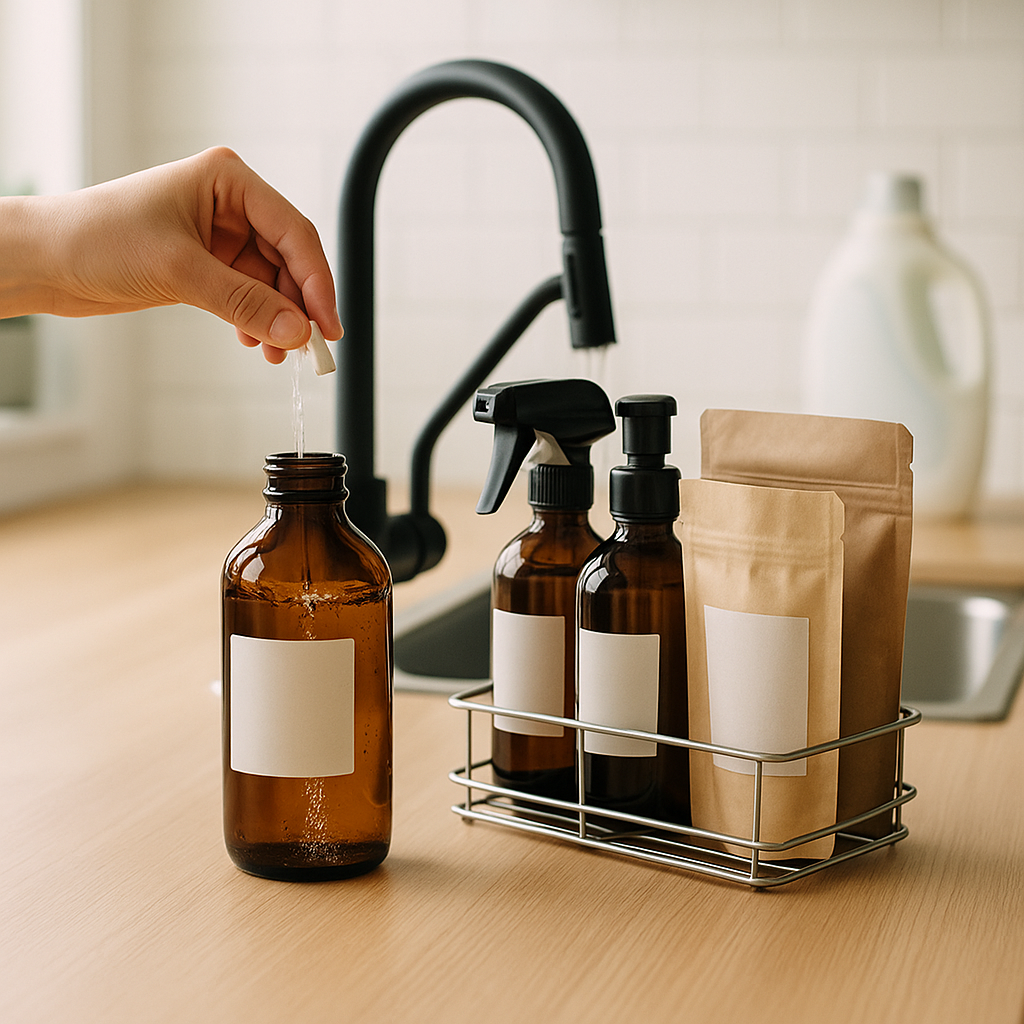
Le véritable enjeu sera de réduire la friction pour l’utilisateur final. Si l’usage reste intuitif et fiable, la réduction des emballages pourra progresser vite et à grande échelle.